Endividamento das famílias brasileiras 2026: por que tanta gente está no vermelho e o que fazer
O endividamento das famílias brasileiras 2026 virou assunto de mesa de jantar, de fila de padaria e de conversa de portão. Quase todo mundo conhece alguém que está com conta atrasada. Às vezes é o vizinho. Às vezes é o primo. E, muitas vezes, é a gente mesmo.
Sabe aquele aperto no peito quando chega o fim do mês e o dinheiro acaba antes do calendário? Aquela noite em que o sono não vem porque a cabeça fica fazendo conta? Pois é. Isso é mais comum do que parece, e ninguém precisa sentir vergonha por causa disso.
Neste texto, a conversa vai ser franca e sem enrolação. A ideia é explicar o que está acontecendo, por que tanta gente se enrosca nas dívidas e quais caminhos existem para respirar melhor. Tudo com palavras simples, do jeito que se explica para um amigo.
O retrato do endividamento das famílias brasileiras 2026
Vamos começar pelo começo. Quando se fala em endividamento, a ideia é simples: é quando a família deve dinheiro. Pode ser cartão de crédito, financiamento, empréstimo, carnê da loja ou conta de luz atrasada.
Dever, por si só, não é pecado. Muita gente compra casa ou carro parcelado, e isso faz parte da vida. O problema aparece quando a parcela fica maior do que o bolso aguenta.
Aí entra a palavra que ninguém gosta de ouvir: inadimplência. É um nome complicado para uma coisa simples, que é ter conta vencida e não conseguir pagar. Segundo números que circulam nos levantamentos mais recentes, são cerca de 83,9 milhões de inadimplentes no país. Veja bem: é muita gente. É mais do que a população de muitos países inteiros.
E por trás de cada número existe uma história. Um pai que perdeu horas de trabalho. Uma mãe que usou o cartão para comprar o material da escola. Um jovem que entrou no cheque especial e não conseguiu mais sair.
Endividamento das famílias brasileiras 2026 não é falta de vontade
Tem gente que acha que devedor é gastador, e que o sujeito está no vermelho porque não sabe se controlar. Mas a coisa não funciona assim, não.
Na maioria das vezes, a família se endivida para cobrir o básico. Comida, remédio, aluguel, transporte. O preço das coisas sobe, o salário anda devagar, e o buraco vai aumentando sem a pessoa perceber.
Eu mesmo já vi um conhecido, trabalhador sério, daqueles que acordam às cinco da manhã, entrar numa bola de neve por causa de uma única emergência. Foi um conserto de moto. Uma coisa pequena. Mas o dinheiro não deu, e o cartão foi o jeito. Depois veio o rotativo, e a conta cresceu feito mato depois da chuva.
Por que tanta gente se endividou?
Não existe um único culpado. É uma mistura de coisas, e vale olhar cada uma com calma.
O custo de vida pesa. Quando o arroz, o feijão e a carne ficam mais caros, sobra menos para o resto. O dinheiro que antes dava para tudo agora dá para quase tudo. E esse “quase” vira dívida.
O crédito está em todo lugar. Hoje o empréstimo chega pelo celular, em segundos. Basta um clique. É prático, sim, mas também é uma tentação. Quando é fácil pegar, também fica fácil se enrolar.
Os juros mordem forte. Aqui mora o maior perigo. Os juros do cartão de crédito e do cheque especial estão entre os mais altos do mundo. Quem entra no rotativo, por exemplo, pode ver a dívida dobrar em pouco tempo. Uma conta de cem reais vira duzentos sem que a pessoa tenha comprado mais nada.
Faltou conversa sobre dinheiro. Pouca gente aprende, em casa ou na escola, como organizar o orçamento. Muitos pais cresceram sem isso e, sem querer, repassaram o silêncio aos filhos. Dinheiro virou assunto de cochicho, quando deveria ser conversa de gente grande.
O peso do cartão e do “parcelinho”
Vamos falar do vilão preferido de muita gente: o parcelamento. “É só dez vezes de trinta reais”, diz a vitrine. Parece pouco. Mas quando o sujeito soma todas as parcelas de todas as compras, o salário já nasce comprometido.
É como encher um copo de água gota a gota. Cada gota parece nada. De repente, o copo transborda.
Além disso, o cartão tem uma armadilha cruel. Se a pessoa paga só o mínimo da fatura, o resto da dívida vai para os juros altíssimos. Pagar o mínimo é o caminho mais curto para a bola de neve.
Como a dívida afeta a vida real
Dívida não fica só no papel. Ela entra em casa, senta no sofá e mexe com o humor de todo mundo.
Tem o lado do estresse. A cabeça não descansa, e o corpo sente. Dá dor de cabeça, mau humor, insônia. Muita gente evita atender o telefone com medo da cobrança.
Tem o lado da família. Brigas por causa de dinheiro estão entre as maiores causas de desgaste dentro de casa. O casal discute, os filhos percebem, e o clima pesa.
E tem o lado do nome sujo. Quando a pessoa fica negativada, fica difícil conseguir crédito, alugar imóvel ou até arrumar certos empregos. É como se a vida pedisse um tempo, mas o relógio continuasse correndo.
Por isso, o endividamento das famílias brasileiras 2026 não é só um assunto de economia. É um assunto de saúde, de dignidade e de paz dentro de casa.
Um pouco de história: o Brasil e a relação com a dívida
Quem tem mais idade lembra bem. Já houve época em que o dinheiro perdia valor de um dia para o outro, e o povo corria ao mercado antes que os preços mudassem. Isso deixou marcas.
Depois, com a economia mais estável, o crédito foi se espalhando. Carnê, cartão, financiamento de carro, de casa. Milhões de pessoas passaram a comprar coisas que antes pareciam impossíveis. Foi um avanço, sem dúvida.
Mas o avanço trouxe um efeito colateral. Com mais crédito, veio mais gente devendo. E, nas fases em que a economia aperta, o que era sonho vira peso. Esse vaivém se repete há décadas, e é por isso que o tema é “evergreen”, ou seja, fica sempre atual. Muda o ano, mudam os números, mas a lição de fundo continua a mesma: dívida boa é a que cabe no bolso.
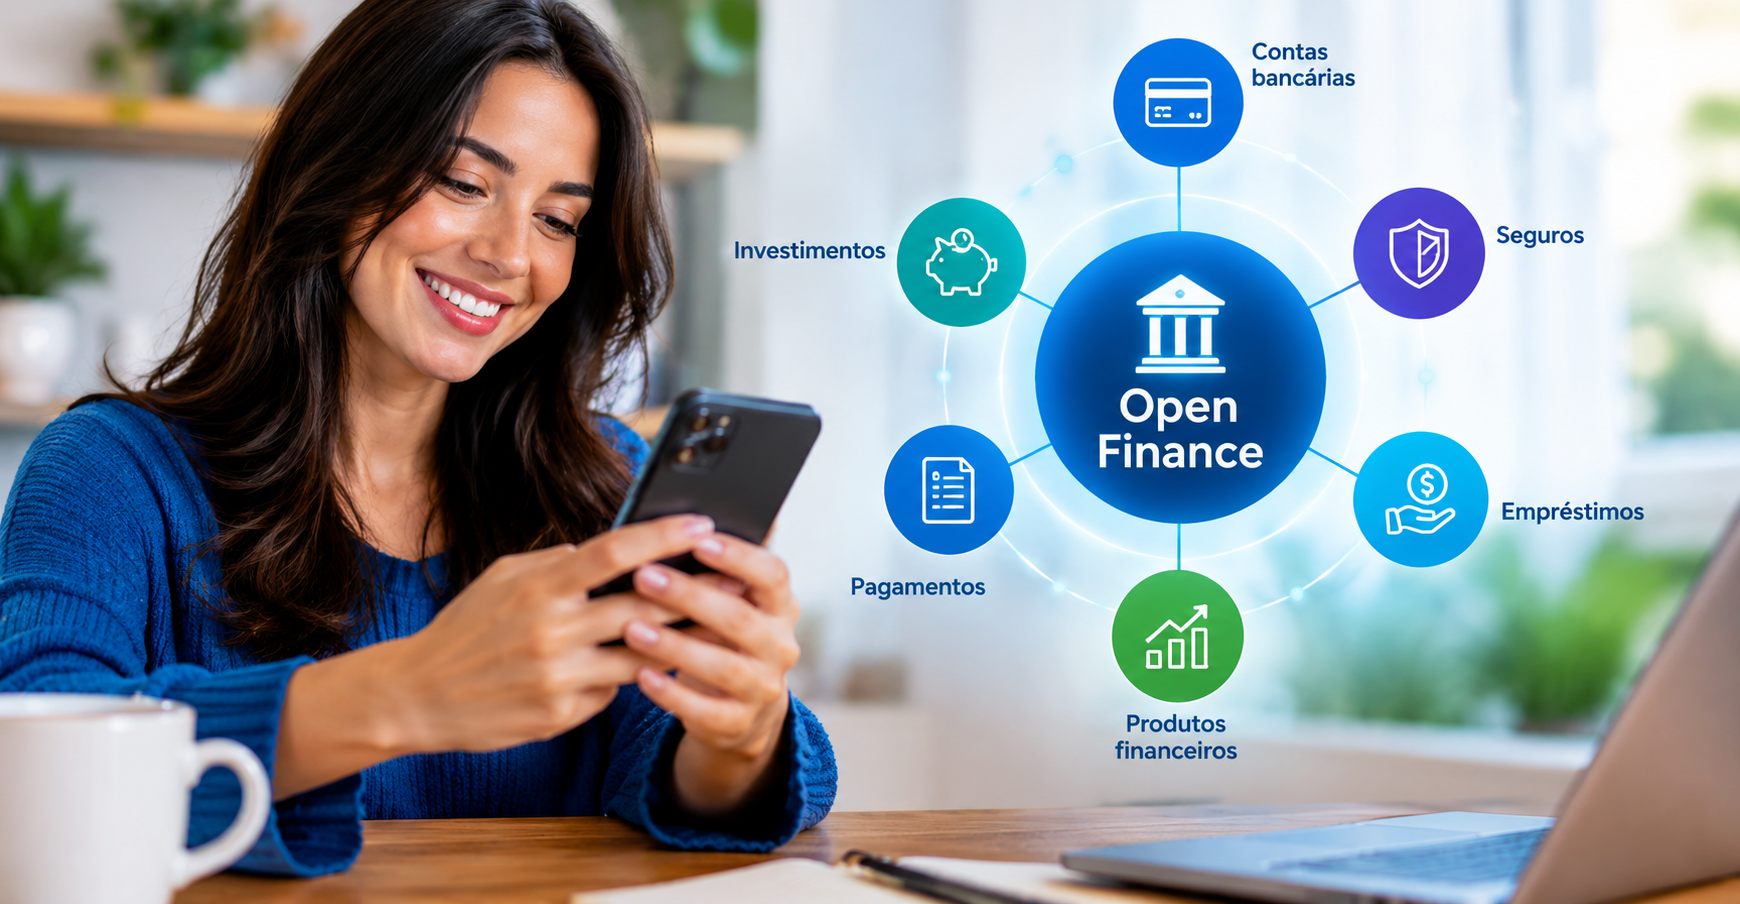
O que é Open Finance
Acompanhar as propostas de quem vai governar o país é importante, porque as regras de crédito, de juros e de proteção ao consumidor passam pelas decisões do futuro presidente. Entender O que é Open Finance também ajuda, pois esse sistema permite comparar ofertas e escolher condições melhores com mais facilidade.
Como sair do aperto: passos simples e possíveis
Agora vem a parte que interessa. Não existe mágica, mas existe caminho. E ele começa devagar, com uma coisa de cada vez.
1. Olhe para a dívida de frente
Parece difícil, mas é o primeiro passo. Pegue papel e caneta, ou abra o bloco de notas do celular. Anote tudo o que deve: para quem, quanto e com qual juro.
Enquanto a dívida fica escondida na cabeça, ela parece um monstro. Quando vai para o papel, vira lista. E lista a gente consegue resolver.
2. Descubra para onde vai o dinheiro
Durante um mês, anote cada gasto. Até o cafezinho. Sem culpa, só para enxergar. Muita gente se surpreende ao ver quanto escorre em pequenas despesas.
Depois, separe o que é essencial do que dá para cortar por um tempo. Não precisa virar monge. Basta apertar o cinto onde der.
3. Pague primeiro a dívida de maior risco
Aqui mora um erro que muita gente comete. Olha só: nem sempre a dívida com o juro mais alto é a mais urgente.
Pense assim. De um lado, o cartão de crédito, com juros que fazem a conta mais que dobrar em um ano. Do outro, a prestação da casa ou do carro. Qual pagar primeiro?
A resposta, para a maioria das pessoas, é o financiamento. E o motivo é simples. Quando a casa ou o carro está financiado, o banco guarda esse bem como garantia. Se as parcelas atrasam demais, ele pode retomar o bem, e a pessoa ainda pode ficar devendo. Perde o teto ou o carro de trabalho e não recebe nada em troca.
O cartão é pesado, sim. Dói no bolso, suja o nome e cresce rápido. Mas ele não leva a sua casa embora. Por isso, a ordem que protege a família é esta:
- Primeiro, o que é essencial: moradia, água, luz, comida.
- Depois, as dívidas que têm o seu bem como garantia: financiamento da casa e do carro.
- Em seguida, as de juros mais altos: cartão rotativo e cheque especial.
Isso quer dizer deixar o cartão de lado? De jeito nenhum. Ele entra logo depois, e vale procurar o banco para negociar. O que não dá é deixar o financiamento atrasar para pagar o cartão.
E um detalhe: se as parcelas da casa e do carro estão em dia e não há risco de perder nada, aí sim o cartão passa a ser o alvo principal. Cada família tem a sua conta, e vale conversar com o banco antes de a parcela atrasar.
4. Converse com quem cobra
Muita gente foge do credor, e isso só piora. O melhor é procurar o banco ou a loja e pedir uma proposta. Existem feirões e programas de renegociação em que os descontos podem ser grandes.
Compare as ofertas antes de aceitar. Veja se a parcela cabe de verdade no orçamento. De nada adianta fechar um acordo que não dá para cumprir.
5. Crie uma pequena reserva
Parece estranho falar em guardar dinheiro quando se está devendo. Mas uma reservinha, mesmo de dez ou vinte reais por semana, evita que o imprevisto vire nova dívida.
O conserto da moto, lembra? Com uma reserva, aquele susto teria sido só um susto.
Erros comuns que atrasam a saída
Alguns tropeços aparecem sempre. Vale ficar de olho.
Pegar um novo empréstimo para pagar o velho, sem conferir os juros, costuma piorar a situação. Pagar só o mínimo do cartão também. E confiar em quem promete “limpar o nome” por um preço adiantado merece desconfiança, porque há muito golpe por aí.
Outro erro é esperar demais. Quanto mais o tempo passa, mais os juros crescem. Agir cedo, mesmo com um passo pequeno, já muda o jogo.
Educação financeira começa em casa
Não precisa de diploma para falar de dinheiro com os filhos. Dá para ensinar com coisas do dia a dia. Levar a criança ao mercado e mostrar que o orçamento tem limite. Explicar que nem todo desejo cabe no mês. Dar um cofrinho e deixar que ela veja o dinheiro crescer.
Essas pequenas conversas valem mais do que muito curso. Uma geração que aprende cedo a lidar com dinheiro tem menos chance de repetir o ciclo.
Conclusão: o futuro do endividamento das famílias brasileiras 2026
O endividamento das famílias brasileiras 2026 é um problema real, grande e que toca muita gente. Mas não é uma sentença. Famílias de todo tipo já conseguiram virar o jogo, devagar, com paciência e organização.
O caminho passa por enxergar a dívida, cortar o que dá, negociar com cabeça fria e ir criando um colchão para os dias difíceis. Não é rápido. Mas também não é impossível.
E uma coisa vale dizer: pedir ajuda não é fraqueza. Conversar com a família, com um amigo de confiança ou com um órgão de defesa do consumidor pode abrir portas que sozinho a gente não vê.
Se este texto serviu para deixar o assunto um pouco mais leve, já valeu. O primeiro passo é o mais difícil, e depois os outros vêm mais fácil.
Resumo rápido (principais pontos):
- O endividamento das famílias brasileiras 2026 atinge milhões de pessoas, com números que chegam a cerca de 83,9 milhões de inadimplentes.
- Quase sempre a dívida nasce de gastos básicos, e não de luxo.
- Anotar tudo o que se deve e se gasta é o primeiro passo.
- Pague primeiro o essencial e as dívidas que podem tirar a casa ou o carro. Depois, ataque as de juros mais altos.
- Uma pequena reserva evita que o imprevisto vire nova dívida.
- Ensinar educação financeira em casa ajuda a quebrar o ciclo.
- Pedir ajuda é sinal de coragem, não de fraqueza.
FAQ sobre o endividamento das famílias brasileiras 2026
1. O que significa estar endividado?
É quando a pessoa deve dinheiro a alguém, como banco, loja ou cartão. Estar endividado não é o mesmo que estar com o nome sujo.
2. Qual a diferença entre endividado e inadimplente?
Endividado é quem tem dívidas, mesmo em dia. Inadimplente é quem tem contas vencidas e ainda não pagou.
3. Por que os juros do cartão de crédito são tão altos?
O cartão não exige garantia e tem muito risco de calote. Por isso, o banco cobra mais caro, e a dívida cresce rápido.
4. Como começar a sair das dívidas?
Anote tudo o que deve e quanto ganha. Pague primeiro o essencial e o que põe seu bem em risco, depois as dívidas de juros altos.
5. Renegociar a dívida compensa?
Na maioria dos casos, sim, porque há descontos e parcelas menores. Só confira se a nova parcela cabe no seu orçamento.
Compartilhe esse post






Publicar comentário