CDB Caixa Econômica Federal Liquidez Diária: como funciona e o que avaliar antes de investir
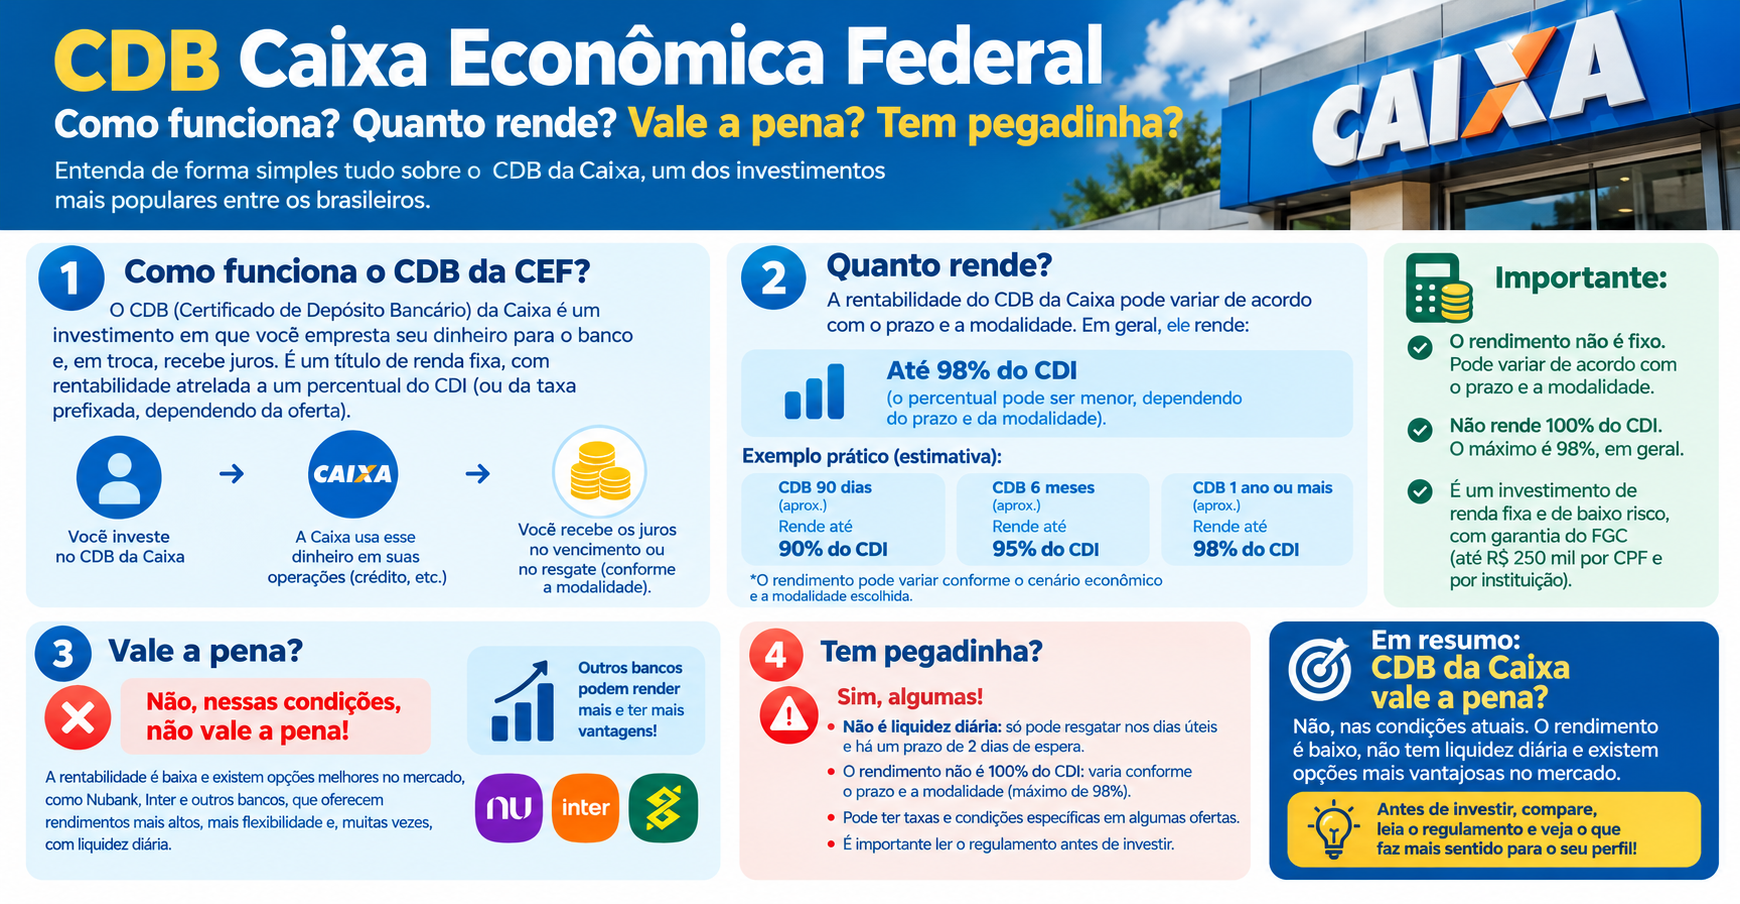
CDB Caixa Econômica Federal Liquidez Diária pode ser uma opção para quem quer deixar o dinheiro rendendo sem abrir mão da possibilidade de resgate antes do vencimento. A ideia parece simples, mas é normal surgirem dúvidas: quanto precisa para começar? O valor fica disponível na hora? E quanto sobra depois dos impostos? Com informação clara, fica mais fácil comparar o produto com a rotina e com os planos de cada pessoa.
Este artigo explica, sem complicação, o que a CAIXA informa sobre o CDB pós-fixado, como funciona a modalidade de liquidez diária e quais pontos merecem atenção. As condições podem variar conforme a oferta disponível e o que aparece no momento da aplicação. Por isso, o aplicativo ou o Internet Banking da CAIXA é o lugar para conferir os dados válidos para cada investimento.
CDB Caixa Econômica Federal Liquidez Diária: como funciona
CDB é a sigla para Certificado de Depósito Bancário. Em termos simples, a pessoa aplica dinheiro em um banco, e o banco paga uma remuneração conforme as regras combinadas. No caso do CDB pós-fixado da CAIXA, a rentabilidade é ligada a um percentual do CDI, indicador bastante usado no mercado brasileiro e que costuma acompanhar de perto a taxa básica de juros.
Na modalidade de liquidez diária, o investimento permite solicitar o resgate antes do vencimento, respeitando as condições da aplicação. A página da CAIXA informa que, nessa opção, os rendimentos são creditados no resgate antecipado ou no vencimento. O banco também informa que aplicações e resgates podem ser feitos das 8h às 19h, no horário de Brasília.
Isso não quer dizer que o dinheiro possa ser movimentado a qualquer hora do dia ou da noite. A janela de atendimento importa. Se alguém precisa pagar uma conta às 7h da manhã, por exemplo, não deve contar com um resgate solicitado fora do horário como se fosse instantâneo. É mais prudente manter uma folga na conta para despesas urgentes.
CDB Caixa Econômica Federal Liquidez Diária e a diferença entre liquidez e rendimento
“Liquidez” é uma palavra usada para falar da facilidade de transformar um investimento em dinheiro disponível. Já “rendimento” é o ganho que a aplicação pode gerar. São coisas diferentes. Um produto pode permitir resgate com facilidade, mas isso não significa que vá pagar a maior taxa do mercado.
A CAIXA oferece opções de CDB CAIXA DI com características distintas: taxa crescente, liquidez diária e resgate no vencimento. Na modalidade de liquidez diária, a página oficial diz que os rendimentos são creditados no momento do resgate antecipado ou no vencimento. Já a opção de resgate no vencimento é voltada a quem pretende manter o dinheiro aplicado até a data final. As regras específicas devem ser vistas antes de confirmar cada aplicação.
Na prática, vale perguntar: “Esse dinheiro pode ser necessário logo?” Se a resposta for sim, a possibilidade de resgate pode pesar na escolha. Se o valor tem uma data certa para ser usado e a pessoa pode esperar, outra modalidade pode fazer mais sentido. Não existe uma resposta igual para todo mundo.
O Que é CDB
Entender O Que é CDB ajuda a separar uma decisão de investimento das notícias sobre a economia. Acompanhar as propostas do futuro presidente do país pode dar contexto sobre juros e cenário econômico, mas não muda as condições já descritas no contrato de cada aplicação.
Um CDB não é uma conta corrente nem uma poupança. É um investimento de renda fixa. “Renda fixa” não quer dizer que o ganho seja sempre igual em reais; quer dizer que a forma de calcular a remuneração é definida pelas regras do produto. No CDB pós-fixado da CAIXA, o resultado acompanha um percentual do CDI, então o valor final depende do tempo investido, da taxa contratada e dos impostos aplicáveis.
O que significa CDI, sem complicar
O CDI é uma referência usada em operações entre bancos. Para quem investe, o ponto principal é olhar qual percentual do CDI aparece na oferta. Se a tela mostrar, por exemplo, um percentual do CDI, esse número é parte da regra de remuneração. Não é uma promessa de ganho fixo em reais, pois o próprio CDI pode variar ao longo do tempo.
A página consultada não informa uma taxa única para todas as pessoas ou para todos os períodos. Portanto, não é correto afirmar que qualquer aplicação terá o mesmo rendimento. Antes de investir, a pessoa deve conferir no aplicativo ou no Internet Banking o percentual oferecido, a data de vencimento e as condições de resgate que aparecem para ela.
Quanto é preciso para começar e como fazer a aplicação
A CAIXA informa que o CDB CAIXA DI pode começar com aplicação de R$ 200. Esse valor é uma referência publicada para o produto e pode depender das condições disponíveis quando a pessoa for investir. A página também informa que é necessário ter uma conta corrente na CAIXA para aplicar.
Quem ainda não tem conta pode consultar a abertura pelo App CAIXA ou em uma agência. Com a conta ativa, a aplicação pode ser feita pelo aplicativo, pelo Internet Banking ou com ajuda do gerente. A CAIXA informa que aplicações e resgates são realizados entre 8h e 19h, pelo horário de Brasília.
Antes de confirmar, é bom revisar alguns itens na tela:
- Qual modalidade de CDB está sendo oferecida;
- Qual percentual do CDI aparece para aquela aplicação;
- Qual é o prazo e a data de vencimento;
- Se o resgate pode ser antecipado e em quais condições;
- Qual valor será aplicado e quanto permanecerá disponível na conta.
A conferência pode parecer um detalhe, mas evita uma surpresa depois. Por exemplo, alguém que guarda o dinheiro do aluguel para pagar no mês seguinte precisa saber se poderá resgatar no dia necessário e se a solicitação será feita dentro do horário permitido.
Impostos: o que pode ser descontado do rendimento
O CDB tem cobrança de Imposto de Renda sobre os rendimentos. Segundo a página da CAIXA, a alíquota segue uma tabela regressiva: quanto maior o prazo da aplicação, menor a alíquota de IR. O desconto ocorre no vencimento ou no resgate, e não sobre o valor originalmente investido.
As faixas informadas pela CAIXA são:
- Até 180 dias: 22,5% sobre os rendimentos;
- De 181 a 360 dias: 20% sobre os rendimentos;
- De 361 a 720 dias: 17,5% sobre os rendimentos;
- Acima de 720 dias: 15% sobre os rendimentos.
Também pode haver IOF sobre os rendimentos quando a aplicação dura menos de 30 dias. Depois desse prazo, a página da CAIXA informa que o IOF não se aplica. Isso significa que um resgate muito rápido pode ter um desconto maior do que a pessoa esperava. O valor líquido — aquilo que efetivamente chega à conta — é o que importa na hora de planejar uma despesa.
Um exemplo ajuda: imagine alguém que aplicou uma quantia e, poucos dias depois, precisou resgatar para cobrir um conserto. O cálculo do rendimento não deve ser confundido com o valor que sobra após impostos. Para uma decisão real, a simulação e os dados mostrados na aplicação são mais úteis do que uma conta feita de cabeça.
Segurança e cobertura do FGC
A CAIXA descreve o CDB CAIXA DI como um investimento de baixo risco e informa que o produto conta com cobertura do Fundo Garantidor de Créditos (FGC), dentro dos limites divulgados na página: até R$ 250 mil por CPF ou CNPJ, por instituição financeira, respeitado o limite global de R$ 1 milhão a cada quatro anos.
O FGC é uma proteção com regras e limites. Não deve ser entendido como uma garantia ilimitada ou como uma promessa de retorno. Quem já tem outros depósitos ou investimentos cobertos na mesma instituição precisa considerar o total exposto, além dos limites aplicáveis. A página oficial da CAIXA resume a cobertura; para situações específicas, vale consultar também as regras vigentes do próprio FGC.
Segurança também tem a ver com combinar o investimento com a necessidade do dinheiro. Mesmo um produto de baixo risco pode não ser adequado para uma quantia que precisa estar disponível fora do horário de resgate ou para um prazo diferente do contratado. E dinheiro de emergência costuma pedir acesso simples e previsível.
Quando a liquidez diária pode ajudar
A liquidez diária pode ser útil para uma reserva que talvez precise ser usada antes do vencimento, desde que a pessoa entenda os horários e as regras do resgate. Pense em uma despesa inesperada: um eletrodoméstico que para de funcionar, uma consulta não prevista ou um reparo no carro. Ter uma parte do dinheiro em uma aplicação com possibilidade de resgate pode oferecer mais flexibilidade do que deixar tudo preso até uma data futura.
Ainda assim, “pode resgatar” não significa “deve resgatar a todo momento”. Se o dinheiro fica entrando e saindo sem planejamento, a pessoa pode perder o benefício de manter uma reserva e ainda pagar tributos sobre os ganhos em resgates de curto prazo. Um plano simples ajuda: separar o que é para contas próximas, o que é para emergência e o que pode ficar aplicado por mais tempo.
Também é importante comparar o CDB com outras opções olhando o conjunto, não apenas uma taxa. Prazo, facilidade de acesso, impostos, valor mínimo e objetivo pessoal fazem diferença. Uma rentabilidade anunciada sem contexto não conta toda a história.
CDB Caixa ou poupança: como comparar sem cair em atalhos
É comum perguntar qual opção rende mais. Mas não dá para responder de forma responsável sem considerar as condições atuais, o prazo e o percentual do CDI oferecido no CDB. A página oficial consultada descreve a remuneração do CDB CAIXA DI, mas não publica uma comparação numérica permanente com a poupança. Por isso, uma comparação válida precisa usar as taxas disponíveis no momento e o valor líquido após impostos.
A poupança e o CDB também têm regras diferentes. O CDB pode ter IR sobre os ganhos e, em resgates antes de 30 dias, IOF sobre os rendimentos. No CDB, a remuneração acompanha o percentual do CDI contratado. A pessoa deve comparar o que receberia depois dos descontos, e não somente a taxa bruta que aparece em uma propaganda ou simulação.
Para deixar a comparação prática, basta anotar o valor inicial, por quanto tempo o dinheiro ficará aplicado, a taxa oferecida, o dia em que pode ser necessário resgatar e o valor líquido estimado. Se a tela não deixar algum ponto claro, é melhor perguntar antes de confirmar. Sem pressa, numa boa.
5 Ações de Dividendos Para Se Aposentar em 2026
Acompanhar as propostas do futuro presidente do país pode ajudar a entender o contexto econômico de um planejamento de longo prazo, mas não elimina os riscos de investir em ações. Quem compara alternativas pode consultar 5 Ações de Dividendos Para Se Aposentar EM 2026, lembrando que ações e CDB têm objetivos e riscos diferentes.
Esse tema é complementar, não uma recomendação para trocar um produto pelo outro. Um CDB pós-fixado tem remuneração atrelada a um percentual do CDI e regras próprias de resgate. Ações podem oscilar de preço e os dividendos não são garantidos. Antes de qualquer escolha, é prudente avaliar o prazo, a tolerância a variações e a finalidade do dinheiro.
O que conferir antes de investir
Uma decisão tranquila começa com perguntas simples. A pessoa precisa saber se aquele dinheiro pode ficar aplicado até o vencimento, se a liquidez diária atende ao que ela espera e qual é o percentual do CDI disponível. Também vale checar se o horário de resgate combina com o uso previsto.
A página da CAIXA é uma boa referência para conhecer as modalidades, o valor inicial informado, os horários, a tributação e a cobertura do FGC. Já as condições exibidas no momento da aplicação ajudam a confirmar a oferta específica. Se uma informação importante não estiver clara, o atendimento da CAIXA pode ser consultado antes de seguir.
E há uma regra simples que serve para quase todo investimento: não aplicar dinheiro que a pessoa não entende. Uma pausa para ler os detalhes pode evitar dor de cabeça depois. Não precisa ser especialista para começar; precisa, sim, saber o básico sobre prazo, acesso ao dinheiro e descontos.
Conclusão: CDB Caixa Econômica Federal Liquidez Diária
O CDB Caixa Econômica Federal Liquidez Diária pode combinar rendimento ligado ao CDI com a possibilidade de solicitar resgate antes do vencimento, conforme a modalidade e as condições da aplicação. A CAIXA informa aplicação inicial de R$ 200 para o CDB CAIXA DI, necessidade de conta corrente, atendimento para aplicações e resgates das 8h às 19h e cobrança de IR sobre os rendimentos. O IOF pode incidir em aplicações resgatadas antes de 30 dias.
O melhor caminho é conferir no aplicativo ou no Internet Banking a taxa, o prazo, as regras de resgate e o valor líquido estimado. Assim, cada pessoa consegue decidir se a flexibilidade combina com seu objetivo. E, quando a dúvida envolver uma situação específica, vale buscar orientação diretamente nos canais oficiais da CAIXA.
Vale a pena CDB Caixa Econômica Federal Liquidez Diária?
Não, Objetivamente falando não. Alguns pontos muito negativos.
- Valor de aporte alto se comprado com outros CDBs e Caixinhas que permite aporte mínimo de R$ 1,00;
- O máximo de rendimento é de 98% do CDI, outros CDBs são no mínimo 100% do CDI;
- Liquidez a liquidez aqui é diária mas é D+2 ou seja Se vc colocar o dinheiro hoje só pode resgatar 2 dias depois e só resgata em dias úteis e em horário comercial.
Principais pontos
- O CDB pós-fixado da CAIXA acompanha um percentual do CDI.
- A liquidez diária permite solicitar resgate conforme as regras da aplicação; o horário informado é das 8h às 19h, Brasília.
- A CAIXA informa aplicação inicial de R$ 200 para o CDB CAIXA DI e exige conta corrente.
- O IR incide sobre os rendimentos e segue alíquotas regressivas; o IOF pode incidir antes de 30 dias.
- O FGC tem limites de cobertura; não é uma proteção ilimitada.
- Taxa, prazo, vencimento e valor líquido devem ser conferidos antes de investir.
FAQ CDB Caixa Econômica Federal tem liquidez diária
1. O CDB Caixa Econômica Federal tem liquidez diária?
A CAIXA oferece uma modalidade de CDB CAIXA DI com liquidez diária. O resgate segue as condições da aplicação e o horário informado pelo banco.
2. Qual é o valor mínimo para investir no CDB CAIXA DI?
A página oficial informa aplicação a partir de R$ 200. A oferta disponível deve ser conferida no momento da aplicação.
3. Quando posso pedir o resgate?
A CAIXA informa que aplicações e resgates podem ser feitos das 8h às 19h, no horário de Brasília. Confira também as regras exibidas no investimento.
4. O CDB Caixa paga Imposto de Renda?
Sim. O IR é cobrado sobre os rendimentos, com alíquota regressiva conforme o prazo da aplicação. Pode haver IOF em resgates feitos antes de 30 dias.
5. O CDB da CAIXA tem garantia do FGC?
A página da CAIXA informa cobertura do FGC dentro dos limites aplicáveis: até R$ 250 mil por CPF ou CNPJ e instituição, com limite global de R$ 1 milhão a cada quatro anos.
Compartilhe esse post






Publicar comentário